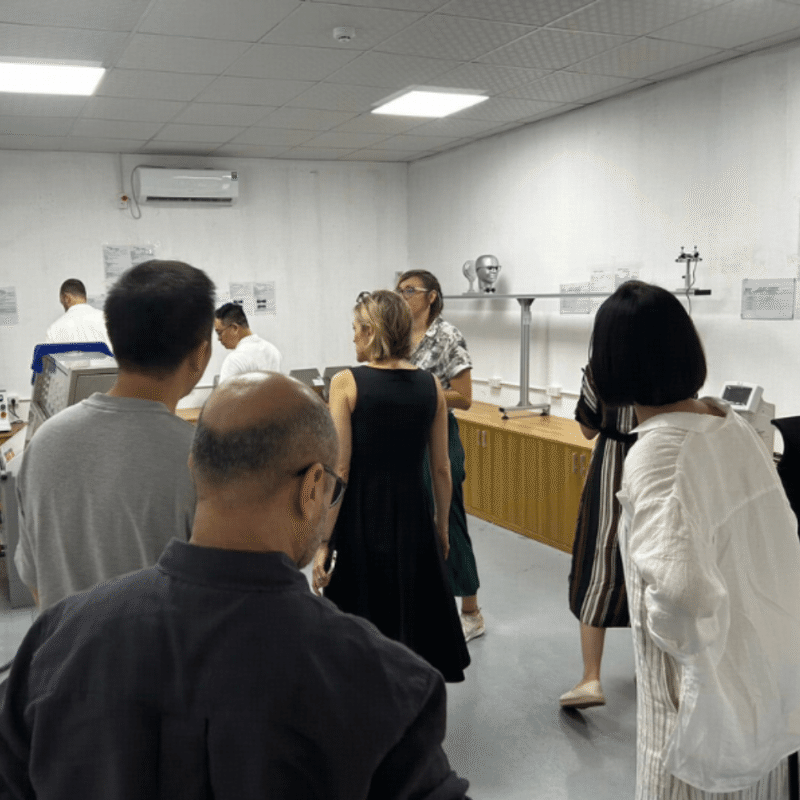
2024年,越南政府给半导体人才培养定了一个相当大胆的目标,到2030年,至少培养5万名大学学历及以上的专业人才。其中,1.5万人从事芯片设计,另外3.5万人主要面向制造、封装和测试等环节。按照2025年公布的数据,越南当时大约有1.5万名半导体工程师,其中芯片设计人员约7000人。距离目标还有不小的缺口,留给越南的时间却只有几年。 越南大学的动作已经很快。2024年,全国近30所高校开设了微电子专业或相关培养方向,当年招收约1万名学生。河内理工大学、胡志明市国家大学等高校都在扩充相关课程。不过本科培养通常需要四年左右,2024年入学的学生要到2028年前后才会陆续毕业。芯片设计对电子工程基础要求很高,学生还需要学习专业设计软件,毕业后往往仍要经过企业培训才能参与实际项目。 师资和实验设备也得跟上。越南政府计划到2030年专门培训1300名半导体领域的大学教师,同时建设4个国家级共享实验室,并支持约18所公立大学改善实验条件。今年5月,英特尔向河内国家大学和胡志明市高科技园移交了31台芯片组装测试设备,供学生进行实践和研究。过去这些设备在真实工厂里使用,现在转到了教学场景中,也能让学生提前接触企业里的生产流程。 有些学校已经开始直接和芯片公司一起培养学生。今年6月,胡志明市国家大学下属理科大学与Synopsys合作,从多所高校选出30名学生,进行为期13周的芯片设计强化训练。课程使用企业实际采用的设计工具,学生需要完成从逻辑综合到最终签核的相关训练。这个项目此前已经办过五期,累计培训超过250人,校方公布的数据显示,往届学员中超过九成在结业后三个月内进入半导体企业工作。当然,30个人一期的规模,距离每年培养数千人的目标还有相当大的差距。 毕业以后有没有足够的工作岗位,同样需要考虑。越南现有约50至60家芯片设计企业,英特尔和Amkor等公司也在当地经营封装测试业务。未来几年如果这些企业继续扩招,新培养的工程师就能逐渐进入生产和研发岗位。可要在2030年形成5万人的专业队伍,现有企业规模还远远不够,更多工厂和研发团队必须同步增加。越南已经开始把学生送进专业实验室,接下来几届毕业生能有多少进入半导体企业,会比大学新开了多少个专业更能说明这项计划的进展。 图1|越南Synopsys芯片设计培训班 图2|河内半导体实验室 图3|英特尔移交半导体培训设备
2025年,越南汽车品牌VinFast在全球交付了近20万辆电动车,比上一年翻了一倍。同一年,这家公司净亏损约40亿美元。按照它向美国证券交易委员会提交的年报,从2017年成立到2025年底,VinFast累计获得的经营和资本开支资金已经达到约170亿美元。销量越来越高,亏损也在扩大,背后的Vingroup仍然继续给它输血。 VinFast的起点就很不寻常。2017年,靠房地产起家的越南首富范日旺决定造车,第二年便在巴黎车展推出了两款汽车,2019年海防工厂正式投产。越南当时已经有不少汽车组装厂,丰田、现代等外国品牌占据主要市场,本土汽车产业长期缺少有规模的自主品牌。范日旺显然想趁着电动车兴起,给越南造出一家能走向海外的汽车企业。后来VinFast干脆停止生产燃油车,2022年全面转向纯电动。 造车比盖房子烧钱得多。一款新车从研发到量产,需要投入大量资金,电池、电机等核心零部件也得建立稳定的采购体系。车卖出去以后,充电、维修和售后还要继续花钱。2025年VinFast的汽车交付量已经接近20万辆,毛利率依然为负45.4%,意味着当年的销售收入连相应的销售成本都没覆盖,更不用说研发和营销费用了。 范日旺愿意继续投入,和他手里的资本也有关系。Vingroup经营房地产等业务,能够通过集团融资支持汽车项目。2024年,范日旺又承诺向VinFast提供最多20亿美元的无偿资金支持,Vingroup计划另外提供最多14亿美元贷款。到2025年底,范日旺承诺的这笔资金已实际拨付约11亿美元。对于一家还在持续亏损的车企,背后有这样的股东,确实能争取到更多时间。 不过,越南国内市场能容纳的汽车数量终究有限。VinFast已经把工厂开到了印度和印尼,2025年两座海外工厂相继投产。它在美国建厂的计划则一再延期,原定的投资节奏不得不调整。2026年,公司又开始考虑为印度市场单独开发价格更低的车型,试图把成本压下来。海外市场的消费者选择更多,VinFast需要面对的竞争也比越南国内激烈得多。 2026年上半年,VinFast全球交付了约12.9万辆电动车,其中约11.6万辆在越南市场。国内销量撑起了它的大部分生意,海外工厂和销售网络还需要继续投入。范日旺已经在这家公司身上花了将近十年,接下来能不能把海外销量做起来,让不断扩大的生产规模真正降低每辆车的成本,仍然是VinFast要解决的问题。 图1|VinFast海防汽车工厂生产线 图2|VinFast电动汽车电池生产现场 图3|VinFast印尼工厂投产
本期《无界游民》聊了聊一首由中国人创作的“摸鱼神曲”为何在印尼走红,成为另一种跨文化沟通的介质,以及印尼中资园区打工人的日常。今后也会有更多相关话题,欢迎关注😁
早在2014年,三星位于越南北宁的手机工厂就已经安排了200辆大巴,每天接送员工的累计行驶里程达到4万公里。当时越南《青年报》采访的三星员工提到,只要住在工厂周围50公里范围内,就能乘坐公司提供的班车。对于一家拥有数万名员工的电子厂来说,每天把这么多人准时送到生产线上,光靠工人自己骑摩托车上下班显然不太方便。 北越的电子工厂大多建在工业园里,周围未必有足够的住宅,更不可能一下找到几万名住在附近的工人。北宁距离河内很近,周围还有不少县城和乡镇,很多年轻人原本就住在这些地方。如果工厂只招附近几公里内的人,招聘范围就太小了。开通班车以后,几十公里外的人也能每天来上班,有些人还能继续和家人住在一起,省下一笔租房开销。 三星甚至把班车开到了相邻省份。2025年5月,太原省就业服务中心发布的一份三星招聘信息里,工作地点是北宁安丰工业园,福利却专门写了从太原到北宁的免费接送车,同时提供宿舍。两地之间有几十公里,跨省上班已经被写进了工厂的日常招聘条件。对于生活在太原的求职者来说,多了一辆班车,找工作就可以考虑北宁的工厂。 住宿也是北越制造业一直头疼的事。越南劳工总联合会此前的调查显示,全国约六成工人需要在工业区外租房。北宁省政府今年6月公布的数据里,全省有约5200套社会租赁住房和3487套工业园工人宿舍,另外还有近1.39万处私人出租房屋。大量工人的住宿仍然分散在工业园周边的居民区,企业想让员工按时上下班,就得考虑这些居住地点和厂区之间的交通。 电子厂的生产线通常按固定班次运行,早班员工到岗后,晚班才能完成交接。如果每天有几十名工人因为通勤迟到,生产线的排班就可能受到影响。公司统一安排车辆,至少能把一部分员工的到岗时间控制住,也方便按照不同班次调整接送时间。工厂规模达到几万人以后,班车线路和发车时间也得跟着排班表走。 北越一些大型电子厂已经把免费班车和宿舍一起列进招聘福利。对住在几十公里外的工人来说,每天能坐车回家,可能就足以影响他选择去哪家工厂上班。 图1 三星越南工厂员工班车停车场 图2 北宁三星员工班车停靠站
从胡志明市往北走,很快就能到原来的平阳省。这里的工业园密密麻麻,沿着13号国道分布着不少工厂,周边还有大片工人租住的房子和沿街商铺。如果去过中国的东莞或者昆山,应该会对这样的地方很熟悉。平阳过去也是以农业为主,后来靠着制造业一步步发展起来,如今已经成了越南外资工厂最集中的地区之一。 1996年,越南和新加坡合作的第一个VSIP工业园在顺安开工,当时这里还属于宋贝省,直到第二年才正式分出平阳省。第一座园区占地500公顷,距离胡志明市新山一机场约20公里,到吉莱港也只有28公里。企业既能用上胡志明市的港口和商业资源,又能在郊区找到大片工业用地。最初主要吸引服装和制鞋企业,后来电子、机械和消费品公司也陆续进来,如今这个园区已经有200多家企业入驻,土地全部租满。 工业园随后越建越多。到2025年,原平阳省已经规划了29个工业园,总面积超过1.27万公顷,其中28个已经投入运营,平均入驻率达到90%。累计外资项目超过4500个,投资总额达到427亿美元。平阳的制造业也远不止纺织和制鞋,家具、电子产品和机械制造在当地都有相当大的规模。一些企业最早只是来建一座厂,后来又追加生产线,周围逐渐聚集起为它们提供零部件的供应商。 工厂把大量外地人带到了平阳。当地工业区吸引了超过50万名来自越南其他省份的劳动者,工厂周围的出租屋、餐馆和市场也跟着多了起来。原本靠近胡志明市的顺安和以安,经过二十多年的开发,已经成为人口密集的城区。工人每天往返于住处和工业园,周边也发展出了服务工厂的运输和维修生意。平阳的城市就是这样跟着工厂慢慢建起来的。 如今顺安、以安和土龙木的工业用地已经基本用完,新建工厂开始往更北边的槟吉和保邦寻找土地。最早建厂的地方逐渐变成城区,新的工业园又出现在更远的郊区,和珠三角过去几十年的发展经历颇为相似。2025年7月,平阳省正式并入胡志明市,原来分属两地的商业中心和制造业城市如今归到了一起。行政区划上的平阳省虽然消失了,1996年建成的第一座VSIP工业园仍在生产,后面还有几十座工业园。 图1 平阳VSIP第一工业园航拍 图2 平阳槟吉工业区航拍 图3 平阳工业区工人下班
2008年,三星拿到许可,在北宁建第一座手机工厂,最初投资6.7亿美元,员工还不到600人。放到今天看,这个规模甚至不算夸张,但它后来带起来的东西远比一座工厂大。到2018年,三星在越南的总投资已经超过173亿美元,北宁和太原两座手机厂也成了三星全球最重要的生产基地之一。2017年三星越南出口额达到544亿美元,当年占越南全国出口的四分之一左右。 真正慢慢长出来的是周围那一圈供应商。三星刚开始在越南生产手机时,零部件几乎全靠进口,直到2014年,越南本土企业里才有4家成为三星一级供应商。三年以后,这个数字涨到29家,三星给出的本地化率也从35%升到57%。再往后,到2023年底,进入三星全球供应链的越南一级和二级供应商已经有306家。 这个过程其实挺慢。三星和越南工贸部从2015年开始给本地企业做生产改善,前后辅导了几百家公司,还专门培训模具工程师和工厂管理人员。很多越南企业最开始连三星的质量要求都够不上,后来才一点点进入零部件供应体系。工厂来了以后,本地企业并不会自动升级,后面还得花很多年补技术和管理。 北宁的变化更明显。到2024年,三星在当地已经有超过4.5万名员工,周围还有70多家一级供应商,这些企业又雇了大约8万人,一年和三星之间的交易规模约33亿美元。最早那座手机厂旁边,后来又来了显示、电子零部件企业,富士康、立讯、歌尔这些公司也陆续在越南北部设厂。 所以2008年那笔6.7亿美元投资留下来的东西,远不只是手机产量。越南后来能把电子制造做到今天这个规模,很大一部分基础就是那几年慢慢攒出来的,先有三星这种大客户,再有供应商跟过去,本地企业也一点点挤进供应体系。十几年以后再回头看,北宁那座工厂更像是越南电子制造真正开始成形的一个节点。 图1 三星北宁工厂航拍 图2 三星越南手机生产线 图3 三星越南本土供应商生产线
2008年,三星在北宁投下6.7亿美元建手机工厂。那时候的北宁还是今天合并前那个面积很小的旧北宁省,靠近河内,有几个工业园,也保留着不少农业和传统村落。三星第一年在当地只有589名员工,谁也很难从这个数字里想到,十几年后这里会变成越南电子制造最密集的地方之一。 三星的工厂越做越大,在它周围给它供货的企业也越来越多。到2024年底,三星在北宁已经有超过4.5万名员工,当地还有70多家三星一级供应商,这些供应商又养着大约8万人,彼此之间一年交易规模约33亿美元。一个大厂进来以后,旁边慢慢长出了零部件厂和包装厂,更多电子企业也开始往这里扎堆,后来富士康、立讯、歌尔这些名字都出现在了北宁的工业园里。 人也跟着工厂来了。2008年三星刚进北宁时,当地媒体已经在讨论工业园工人的住宿,当时全省工业园只有2.6万多名工人,本地人只占42%,大量外地年轻人住进工业园周围的村子,出租屋和生活服务很快跟着冒出来。现在再去北宁的工业区,厂区、宿舍和沿街小店已经连成一片,很难想象,这里曾是二十年前的农业省份。 经济结构也换了一副样子。2024年,合并前的北宁工业和建筑业已经占当地经济的70.3%,农业只剩3%左右。三星在北宁的企业当年做了314亿美元营收,出口250亿美元,一家公司放进一个省的经济里,体量已经大到很难绕开。 三星后来又去了太原,越南北部的电子制造范围越铺越大,但北宁是最早那一站。2008年那座手机厂旁边,后来挤进了几十家供应商和一批跨国电子企业,也带来了十几万份工作。北宁今天的工业底色,很大一部分就是从那座厂开始慢慢长出来的。 图1 三星北宁工厂航拍 图2 三星北宁工厂生产线 图3 北宁工业区及周边住宅
JETRO 2025年的调查里,越南制造业普通工人的月基本工资大约302美元,中国是629美元。按500名普工来算,一个月光基本工资就能差出16万美元左右。对鞋服、家具这种工人数量很大的工厂,这笔钱当然有吸引力,也难怪很多企业第一次去越南看厂时,最先盯上的就是人工。 但电子厂搬过去以后,账很快就多起来了。厂房已经在北宁,模具可能还在东莞,一些零件继续从苏州或者深圳发货。原来一天能到的东西,跨境以后要提前安排,仓库里也得多备一些货。备少了怕断料,备多了又占资金,工资少花的钱,有一部分会慢慢转到运输和库存上。 JETRO 2024年的调查里,在越南的日资制造企业,原材料和零部件平均只有36.6%在当地采购,六成多仍然要从国外来。工厂虽然搬到了越南,供应商并没有一起搬完。对电子厂来说,一个不起眼的小零件晚到几天,都可能牵一发而动全身,后面的工序只能跟着等。 新厂刚开始生产时也很难立刻做到老厂的水平。重新招来的工人需要时间熟悉工序,设备换了地方以后也要重新调,前几个月返工多一点、报废多一点都很常见。良率差几个百分点,放到几十万件产品里就是一笔钱,而且这种损耗不会出现在最开始那张工资对比表里。 这也是为什么同样去越南,有些工厂能省下不少成本,有些搬过去以后却发现账没想象中好看。鞋服、家具这种用人多、原料相对容易解决的行业,工资差距很容易放大到整座工厂;电子厂如果大部分零件仍然从中国发过去,供应链拉长以后,库存和停线风险都会一起增加。
前几天看到一条新闻。 9月17日,Molex宣布位于越南兴安省升龙二号工业园的新工厂完成首期建设。新基地面积超过25万平方米,主要服务高速数据中心客户。可能很多朋友没有听过Molex,它主要生产连接器、线缆这些电子零部件。 我们都知道,数据中心里会放大量服务器,服务器之间每天都要传输海量数据,高速线缆、连接器和光纤自然少不了。过去两年AI数据中心越建越多,这些配套产品的需求也跟着水涨船高。Molex这次扩厂为的就是这部分生意。 翻了一下越南今年的数据。2026年上半年,新注册制造业外资107.1亿美元,其中70.3亿美元去了计算机、电子和光学产品。去年同期有99个新的电子制造项目,今年上半年只有65个,投资额却从不到10亿美元涨到了70亿美元以上。项目数量少了不少,但单个项目的体量却大了很多。 Molex 2007年就在越南设厂,到现在快20年了。这次继续往北部扩也是顺理成章,北宁、太原、海防这些地方已经扎堆了不少电子厂,周边的工业园、物流和零部件供应商也慢慢配齐了。新厂放在这一带,很多东西都正好可以直接接上。 以前想到越南制造业,更熟悉的还是鞋、衣服、家具和手机组装。但现在高速数据中心用的连接器、线缆也开始在越南扩大产能。感觉这类新闻以后应该会越来越多。
前几天,一个客户找到我们。产品没什么问题,价格也不是重点,对方突然提出: 以后能不能不做FOB,改成MDDP? 简单来说,以前我们把货交出去,美国进口清关、关税这些事情主要由客户处理。 现在他们希望供应商把后面这一段也接过去。 我当时第一反应是: 为什么突然要改? 后来双方见面,聊了一会儿才知道,他们最近被竞争对手举报了。 举报的内容很直接: 进口申报价格过低。 而他们又比较在意这类合规问题继续发酵,担心最后影响公司和股价,所以干脆调整采购方式,把进口报关和清关更多交给供应商处理。 听完以后,我突然觉得这件事情挺有意思。 因为“低报”这个问题,在做美国市场的圈子里,其实并不陌生。 一、2018年以后,有些企业开始在报关上想办法 2018年美国对中国商品大规模加征关税以后,我接触过一些做家具的企业。 当时大家面对的都是同一个问题: 关税突然增加,利润怎么办? 正常企业只能涨价、降成本,或者把部分生产转移到东南亚。 但也有人开始走另外一条路——低报货值。 我当时听过比较夸张的案例,一张实际价值1000美元的沙发,进口申报时可能只报100美元;一个实际货值2万美元的柜子,申报金额可能只有2000美元。 这样一算,即使关税很高,实际缴纳的金额也会低很多。 当然,这种做法本身就是高风险的。 只是过去几年,在巨大的关税成本面前,总有人愿意赌一把。 没查到,成本优势就出来了。 查到了,就承担补税和后续风险。 二、最难受的其实是正常申报的企业 我们做的很多订单,是美国本土的大型客户。 货值多少,就按照正常贸易资料申报。 该承担多少关税,就按规则来。 所以以前我们经常碰到一个很现实的问题: 有些同行的价格,我们怎么算都算不出来。 钢材多少钱大家都知道。 人工差距不会特别离谱。 海运价格也基本透明。 一件产品正常做下来,成本大概就在那个范围。 但市场上就是有人可以比你便宜很多。 如果差3%、5%,工厂还能从效率、材料、包装里面一点一点优化。 但如果别人通过低报,在进口端直接省掉十几个点甚至更多,制造端再怎么抠成本,也很难追回来。 所以有时候看起来大家卖的是同一件产品,实际上根本不是在同一个成本基础上竞争。 三、最近这个客户的变化,让我看到另一个信号 这次客户主动要求从FOB改成MDDP,我觉得真正值得注意的不是贸易条款本身。 而是:进口端的合规风险,开始影响客户的采购方式了。 以前客户愿意自己做进口商、自己清关。 现在因为被举报,他们开始担心申报、补税甚至后续调查,把这部分责任往供应链上游转。 对供应商来说,这就要特别小心。 FOB变成MDDP,不只是多算一段海运和关税。 谁负责进口? 申报价格谁确认? 海关要求提供资料的时候谁来处理? 如果产生补税、罚款甚至追溯,最后由谁承担? 这些责任如果没有搞清楚,客户转过来的可能不只是一段物流,而是一整套进口合规风险。 所以以后再碰到客户突然要求改MDDP,我觉得第一件事不是马上重新报价。 而是先问一句: 为什么要改? 四、但对我们来说,这未必是一件坏事 最近美国进口端的查验和合规要求越来越值得关注。 站在我们这种长期给美国本土大型客户供货、正常申报的工厂角度,我反而觉得这未必是坏事。 因为过去有些价格差距,并不是制造能力造成的。 我们花很长时间把材料成本降2%,把装柜量提高5%,把生产效率再优化一点。 别人如果通过低报就能直接省下一大块进口成本,这种竞争其实很难打。 但如果进口申报越来越规范,大家慢慢回到同一套规则里,最后还是要回来比产品、品质、交期和供应链效率。 这种竞争,我们反而更习惯。 五、写到最后 这次客户被竞争对手举报,最后跑来跟我们谈MDDP,对我来说只是一个很小的事情。 但它让我看到一个变化: 过去几年,一些企业靠低报获得的成本优势,可能正在变得越来越危险。 而对供应商来说,也不能因为客户说一句“以后你帮我清关”,就稀里糊涂把责任接过来。 FOB变成MDDP,表面上只是换了几个字母,背后转移的却可能是一整套风险。 至于美国进口端如果继续加强监管,对我们这些一直正常申报的企业是不是利好? 至少我觉得: 如果大家最后拼的是产品、效率和供应链,而不是谁更敢在报关单上做文章,这种生意反而更好做。