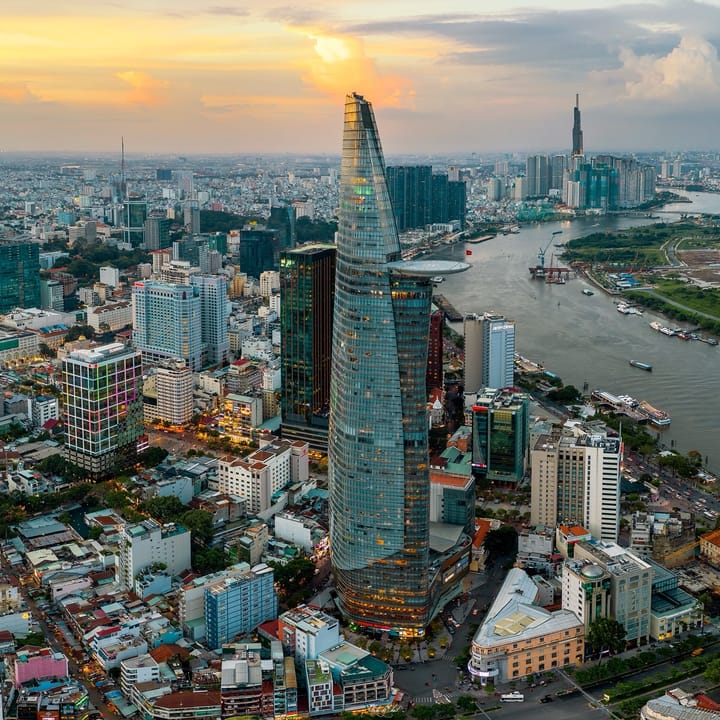
Codex HCMC 首场线下,也是越南第一场 Codex 社区活动。 现场有 Astra 的上手教学,教大家用它做自己的项目。来的不只是工程师,还有不少做市场、做咨询的朋友,冒出来的点子都挺接地气:给本地小商家用的工具、办活动用的平台、帮自己跑营销的 AI agent。 主办方说接下来几周会接着办。胡志明的 builder 们,下一场一起。
一 经济史上关于产业转移,有一个被反复验证的模型,是日本经济学家赤松要在上世纪三十年代提出的"雁行形态":一个产业先在发达国家成熟,随后依次向后发国家转移,像雁群一样排成梯队。战后的实际路径大体印证了这个模型——纺织和电子从美国到日本,从日本到"四小龙",再到中国大陆,如今轮到东南亚。 但如果仔细看这几轮转移的内部结构,会发现它们有一个共同特征:转移是分层的,而且层与层之间往往隔着很长的时间。最先过去的是最终组装,因为它最依赖廉价劳动力;再过若干年,零部件和模具跟过去;至于围绕这个产业的那一整套服务——物流、金融、营销、渠道管理、人才培训——通常要再等上十年二十年,有些干脆一直留在母国,或者由当地从零长出来。 道理并不复杂。服务业的转移比制造业难得多,因为它需要同时满足三个条件:一是当地要有足够的产业密度,否则服务商没有客户;二是跨国的沟通成本要足够低,否则服务无法交付;三是这门服务本身要足够标准化,否则它没法被"搬",只能被"重新学会"。这三个条件在历史上很难同时满足,所以服务业的转移总是滞后的、零散的、依赖当地自发生长的。 我今年八月在胡志明市参加的一场电商行业会议,让我意识到这三个条件可能在某一个特定的产业里已经同时满足了。 二 这场会议的主办方叫 BigSeller,是一家中国公司在东南亚做的电商 ERP。它的母公司是深圳的店小秘,2019年在东南亚另起了这个品牌,如今宣称服务着一百一十万东南亚本土卖家。会议放在西贡喜来登,主题叫"解锁下一阶段的增长"。 真正值得记录的不是会议本身,而是会场里出现的角色清单。 平台方来了 Shopee 和 TikTok Shop——这两家目前吃掉了越南线上零售九成以上的份额。物流和履约由 J&T 旗下的 Fastock 独家赞助,讲的是海外仓、实时库存管理和按单计费的履约模型。此外,做跨境支付的、做广告代投的、做代运营的、做 KOC 与 MCN 的、做直播基础设施的,各据一摊。直播这一环里还分出了新旧两代:一代是 TikTok 和视频号那套内容带货,另一代是这两年在越南突然长起来的 Facebook 直播——它在中文世界几乎没有存在感,在越南却是真金白银的渠道。再往外一圈,是做品牌本地化的。我和其中一家广告公司的人聊了几句,她说他们手上有中国电动摩托车品牌的单子,做的是在越南的本地化营销。这一环其实已经越出了电商——它服务的不只是平台上的卖家,也包括要在越南落地的中国制造业品牌。 把这张清单铺开看,你会发现它不是"几家中国公司在越南做生意"。它是一条链的整体着陆。从流量到成交,从仓储到配送,从收款到对账,从投放到内容,从工具到代运营,每一环都有人,而且每一环上站着的,大多是中国公司或有中国背景的公司。 这在过去的产业转移里是没有过的。工厂搬过去之后,通常要靠当地慢慢长出银行、货代、广告公司和培训机构;而这一次,这些配套是和主业几乎同步落地的,有些甚至走在了主业前面。 三 为什么这次不一样?我想原因在于,前面说的那三个条件,被同一件事一次性解决了。 那件事就是数字化把服务变成了软件。 过去十五年,中国的电商产业经历了一轮极其彻底的分工深化。一件商品从选品到交付,中间的每一个动作都被拆成了独立的生意:选品有选品工具,上架有 ERP,投流有代投公司,内容有 MCN,发货有云仓,收款有跨境支付,对账有财税服务商。分工到了这个程度,每一环的作业方式都被固化成了流程,而流程一旦固化,就可以写成软件。 软件的边际成本几乎为零,而且不认国界。于是服务业转移的三个障碍同时消失了:产业密度的问题由平台解决——Shopee 和 TikTok Shop 事先已经把几十万卖家聚在了一起;沟通成本的问题由软件解决——ERP 的界面翻译成越南语就能用;标准化的问题则根本不存在,因为这些服务从一开始就是以标准化的形式被生产出来的。 这就是我想说的第三种形态:当一个产业在母国已经高度模块化之后,它的对外转移就不再是搬工厂,也不只是搬供应链,而是安装一套操作系统。 BigSeller 自己就是这套逻辑最直白的例证。仅今年,它在东南亚办了至少四场结构完全相同的千人会议:五月九日吉隆坡,六月二十六日曼谷,七月十八日雅加达,八月胡志明。议程骨架一模一样——CEO 讲"理解卖家",平台方讲政策,物流赞助商买单并讲履约,一个本地品牌讲实战案例,最后一页 PPT 留给自家新功能。换国家不换骨架。一场行业大会尚且可以被做成可复制的产线,何况一套 ERP。 四 会场上最让我印象深刻的,其实是一件和生意无关的小事。 我分不清谁是中国人、谁是越南人了。中国公司里有大量越南本地员工,中文说得极好,好到你听不出口音;我用英文开口,对方会用中文反问一句:"你是中国人吗?" 这件事值得单独说几句,因为语言是产业分工深度的温度计。 一门外语在某个行业里成为工作语言,和一群人出于兴趣去学这门语言,是完全不同的两件事。前者意味着这个行业的知识、流程、话术、行业黑话是被整体输入的,而不是零碎习得的——一个越南运营要听懂"链接""坑位""破价""起量",他学的不是中文词汇,是中国电商这套方法论本身。历史上这种现象出现过:十九世纪英语之于印度的铁路和文官系统,二十世纪日语之于台湾和韩国的部分制造业。它出现的时候,通常意味着双方已经不只是贸易关系,而是形成了某种产业共同体。 不过这件事也有另一面,而且这一面往往被忽略:语言的融合从来是双向的,只是有时间差。今天是越南人学中文进中国公司,十年后大概率是中国公司的越南籍高管用越南语主持管理会议。制造业转移的历史里,这个过程反复出现过:先是母国派驻,再是本地雇佣,最后是本地掌权。产业真正扎下根的标志,恰恰是外来者不再需要在场。 五 到这里为止都是好消息,但一条完整的链条被整体搬过来,搬过来的不只是效率。 效率的输出和内卷的输出,是同一件事的两面。 数据说得很清楚。今年上半年越南四大平台的成交额同比增长了四成四,但订单量只增长了不到一成四——增长主要来自单价更高的品类和更集中的头部卖家,而不是更多人在买更多东西。与此同时,平台的抽成在两个月里连涨两轮:TikTok Shop 的美妆个护佣金从 17.8% 提到 19.8%,优惠券费从 4% 提到 5%。把各项加总,一笔十万越盾的美妆订单,平台拿走三分之一。快递这边,Ninja Van 去年九月正式退出了越南市场,此前集团累计亏损接近两亿美元,其 CEO 形容这个区域的竞争是"race to the bottom"。至于卖家,Sapo 一份一万五千人的年度调研显示,接近一半的越南卖家对今年的预期是悲观的。 这些数字连起来看,其实就是中国电商产业过去十年走过的路,只是被压缩进了两三年。中国这套体系的核心能力,本来就是"在极薄的利润里跑出规模";当这套能力被完整地搬过来,它会同时把利润变薄的那个机制也一起带过来。这不是谁的过错,是分工深化的必然结果——效率提升的收益,最终总是流向产业链中议价能力最强的那一环。 另一件正在发生的事是制度开始设定边界。越南的新《电子商务法》今年七月一日生效,第一次为直播带货和联盟营销立法,要求直播影音留档不少于一年,要求跨境平台设立本地实体,并配合税务代扣代缴。这场会议就开在这部法律生效七周之后。制度的成熟往往滞后于产业,但一旦落下来,它会决定这条链最终能长成什么形状。 六 产业转移从来不是一次搬家,它是一次机会的重新分配。每一轮转移都会在新的地方创造出一批位置,同时让另一批位置消失。对身处其中的个人来说,真正要紧的不是站在哪个国家,而是站在链条的哪一环。 而判断一个环节值不值得长期站,有一条相当可靠的标准:看它有没有被模块化。凡是已经被拆成标准动作、写进软件、可以异地复制的环节,无论今天看起来多赚钱,最终都会流向成本更低的地方——这是这一轮转移之所以能整体发生的原因,也是它的下一步。而那些至今仍然需要人来做判断、需要理解具体情境、需要和不确定性打交道的环节,才是长期属于人的。 会场上那句"你是中国人吗",是这条链已经长成的证据。而当它长得足够久,这个问题本身会消失——不是因为答案变了,而是因为到那时候,答案已经不重要了。
一项新技术能否在一个国家长成产业,通常取决于三件事:技术本身是否成熟、市场是否存在真实需求、以及制度是否为它准备好了容器。前两件事往往由全球供给决定,一个国家很难改变;第三件事却完全掌握在本地政府手里,因而常常成为决定节奏的那个变量。 历史上最著名的例子是英国。1865 年,英国议会通过《机车法案》,规定自行推进的车辆上路时须由三人操作,其中一人手持红旗在车前不少于六十码处步行预警,市区限速每小时两英里、乡间四英里。这项后来被称为"红旗法案"的规定本意是保护马车与行人,客观上却让英国的汽车工业迟滞了整整一代人。红旗的要求到 1878 年才取消,速度上限要等到 1896 年的《公路机动车法案》才放宽;而那时德国和法国已经走远了。技术从来不缺,需求也一直都在,欠缺的只是那个容器的形状。 2026 年 8 月中旬,我在胡志明市参加了一场名为 Conviction 2026 的大会。会议的全称是"越南数字资产与人工智能经济论坛",两天时间,第一天谈区块链与数字资产,第二天谈人工智能。我在会场待了两天,和本地的项目方、韩国代表团以及几家日本公司都做了交谈。走出会场时我想的,其实不是这个行业有多热闹,而是越南正在为这两项技术浇筑一个什么形状的容器。 一、一场被升格的会议 先说会议本身的规格。越南副总理胡国勇(Hồ Quốc Dũng)到场作开幕主旨演讲,胡志明市人民委员会主席阮文得(Nguyễn Văn Được)出席。副总理讲话中有一句被越南媒体反复引用的话——"越南不置身于趋势之外,但也不会不惜一切代价追赶趋势"。他随后特意把区块链和加密货币做了切割,指出前者的价值在于数据认证、溯源、数字身份与知识产权,后者则必须合规、保护投资者、防范欺诈。这十几个字,基本上就是越南政府当下对这个行业的全部态度。 比讲话更值得琢磨的,是这场会议是如何被组织起来的。按官方公布的架构,它由胡志明市人民委员会指导、越南工商会协调、EIC(胡志明市传播电子协会)与 HBA(胡志明市区块链分会)主办,Ninety Eight——也就是 Coin98 的母公司——承办。这套表述看上去层级分明,但只要把具体的人对上去,就会发现另一重结构:HBA 的会长是阮世荣(Nguyễn Thế Vinh),Ninety Eight 的联合创始人兼首席执行官;副会长是黎青(Lê Thanh),Ninety Eight 的创始人。而 HBA 本身是 2024 年 12 月才成立的、挂靠在 EIC 之下的分会。 换句话说,所谓"主办"与"承办"其实是同一批人,他们通过"公司—行业分会—上级协会—市政府"这样一条路径,把一场企业活动一级一级地升格成了一个国家级论坛。 我不认为这有什么可指摘的。在一个行业协会体系与政府关系紧密的国家里,这恰恰是做成事情的常规路径,也是任何一个外来团队进入越南时最先需要读懂的东西。它提示了一个更普遍的规律:在制度尚未定型的领域,谁参与了规则的制定过程,谁就掌握了下一阶段的定价权。 顺带说一个数据口径上的细节,它同样是理解这个市场的基本功。会议官网首页展示的"150 位以上讲者、26000 人以上注册、100 家以上展商"其实是 2025 年首届的回顾数据,2026 年自己的口径是 80 位以上讲者、三十余个展位;会前官方账号发布的"72000 张门票已铸造"更不能直接换算成人数——那是免费 NFT 门票的链上铸造量,同一条推文里给出的注册人数是"接近一万"。铸造量、注册量与实际到场量是三个不同的数字,把它们混为一谈,是新兴市场里最常见的误读。 二、会场里的产业切片 展位数量不多,但密度很高,几乎可以看作越南数字经济的一次横切。 金融这条线上最显眼的是 SCEX,即 Sacom 加密资产交易所,前身为 LPEX,它是目前五家通过越南财政部牌照初审的机构之一,但在现场只能演示模拟盘。另一家战略伙伴北亚银行(Bac A Bank)推介的是数字银行平台,对数字资产本身的措辞则相当谨慎,停留在"研究与观察"。此外还有 G98,Ninety Eight 与 G-Group 在 2026 年 1 月成立的合资公司,已与 Tether 签署战略备忘录。 钱包与流量这条线更有意思。Coin98 的展台主推的并不是交易,而是安全——易拉宝上满是"由内而外的防护",桌面立牌写着"不热,不冷,只是安静",对应的是 7 月上线的钱包体检功能。旁边是 IVY,Ninety Eight 生态内的内容矩阵,负责人正是黎青,展板上列着 upside(原 Coin98 Insights,越南最大的 Web3 媒体)、MarginATM、Interlock、Coinmap 与 Săn Gem 五个品牌,社交媒体月度触达合计在千万量级。在越南,流量入口与项目方常常是同一家公司,这一点值得任何研究本地增长路径的人记住。 消费级应用里有两个值得留意。一个是 FANOS,Ninety Eight 在这次会上发布的粉丝经济平台,把应援、看直播、购票、投票这类行为记录为可验证的凭证,折算成经验值与可信度评分,发布时已签约六位艺人;阮世荣本人上台讲的就是这个产品。另一个是 OnCoin,一个金融内容的直播与短视频社区——它在官网上明确声明不提供交易、钱包、托管与投资建议。这个自我限定本身,就是当下越南监管环境的产物。 真正让我意外的是知识产权这条线。越南把 IP 当成了区块链最主要的落地场景:战略伙伴 IP Chain 与 Ninety Eight 合作运营版权登记平台 Banquyen.io,作品上传后生成哈希,审核通过即在 Viction 链上铸造证书并出具书面证明,单件收费 300 万越南盾;Mark Dealer 做的是把商标、版权与专利当作资产挂牌交易的平台;DeepMatch AI 的展板上写着三层反盗版架构——源头加密、指纹与水印追踪、取证行动,并标注已为 2026 年世界杯提供保护;就连知识产权律所 Phan Law Vietnam 也是战略伙伴,它的创始律师同时担任主办方 EIC 的副主席。 这条线的背后是一个非常具体的需求。越南国家电视台报道过,2026 年世界杯小组赛 72 场比赛的侵权量,超过顶级俱乐部赛事半年的总和。在这样的市场里,版权保护不是概念,而是刚需。这也说明了一件事:区块链在发达市场找不到的落地场景,在制度供给尚不充分、维权成本高企的市场里反而有天然的位置。 人工智能这一侧的叙事完全不同。Viettel AI 的展板打的是"可信人工智能,赋能国家",三个产品分别是工作空间、数据平台(展板称已在越南 80% 的省市运行)与代码助手。这是标准的"主权人工智能"叙事——自研越南语大模型,数据留在境内。 主舞台上另一个受关注的环节,是 AVIS(Avibi.ai)发布其网关产品:一个接口接入 300 多个生成式模型,现场用字节跳动的 Seedance 2.5 演示视频生成。它公开的授权供应商包括 OpenAI、Google、Anthropic、阿里巴巴、DeepSeek 以及 BytePlus——而 BytePlus 正是本届大会的白金赞助商之一。这条链路值得完整地看一遍:字节跳动的模型,经由 BytePlus 的企业分销,接入越南本土的网关,最终卖给越南的中小企业。有意思的是,AVIS 最核心的卖点并不是技术,而是"统一发票与用量管理"——越南企业跨境采购多家人工智能供应商时的财务合规痛点。技术下沉到最后一公里时,真正稀缺的往往不是技术。 钻石赞助只有一家,TRON。红色的展台、戴着斗笠的本地化吉祥物、印着标识的网球拍与迷你高尔夫。这种投入强度并非偶然:在 Chainalysis 2025 年的全球加密采用指数里,越南排全球第 4,韩国第 15,日本第 19,零售中心化服务这一分项越南排全球第 3;而 TRON 网络上的稳定币存量约 860 亿美元,其中泰达币占 98%。对越南而言,稳定币是一个真实的使用场景,而不是一个叙事。 三、开放的刻度 这是我与本地项目方和律师交谈最多的部分。越南的开放是真实的,但每一格都上了锁。 第一道锁是身份给了,用途没给。《数字技术产业法》自 2026 年 1 月 1 日生效,其第 46、47 条首次在越南法律中定义"数字资产"与"加密资产",依民法典承认其财产地位,权利人受侵害时可提出民事乃至刑事主张。这是一个实质性的进步——此前加密资产在越南处于没有法律客体的灰色地带。但同一部法律也明确,它不是支付手段,越南盾保留唯一法偿地位。 第二道锁是准入门槛高到外资无法独立进场。政府第 05/2025/NQ-CP 号决议开启了为期五年的试点,条件包括:必须是越南企业;实缴注册资本不低于 10 万亿越南盾,约合 3.8 亿美元;机构股东须占 65% 以上,其中超过 35% 须来自银行、券商、基金、保险或科技企业,且至少两家;外资持股上限 49%;信息系统须取得越南最高级别的安全认证;交易数据须在境内留存 10 年。财政部于 2026 年 1 月 20 日开始收件,3 月公布收到 7 份申请、5 份进入下一阶段,副部长在 5 月曾表示最快第三季度发牌。而截至 9 月,一张牌照也还没有发出来。 第三道锁是税已开征,罚则已生效。财政部第 32/2026/TT-BTC 号通知自 3 月 27 日生效,个人每笔转让按成交额的 0.1% 代扣,不论盈亏;企业适用 20% 的企业所得税;转让本身免征增值税。第 284/2026/NĐ-CP 号法令则在 9 月 1 日刚刚生效,无牌提供服务对机构最高罚 2 亿越南盾,对个人 1 亿。但这里有一处微妙的时序:针对散户使用境外平台的 3,000 万至 5,000 万越南盾罚款,按决议第七条第二款,要等第一张牌照发出之后再过六个月才启动。会上越南国家证券委员会的官员当场确认了这一点——在持牌交易所出现之前,投资者暂不处罚。第四道锁是跨境这一环仍是空白。决议要求外国投资者在越南持牌银行开立单一越南盾专户、所有交易以越南盾结算,却没有为加密资产本身的跨境转入转出规定明确机制。叠加越南自 2023 年 6 月起仍列于 FATF 灰名单——最新一次确认是 2026 年 6 月 19 日,措辞是"强烈敦促",因为行动计划的各项截止日期已于 2025 年 5 月逾期——越南主体在海外开户与接入支付通道时,会持续遇到强化尽职调查。短期内摘帽并不乐观。 与数字资产的谨慎相比,人工智能这一侧反而走在前面,而且走得相当彻底。越南《人工智能法》自 2026 年 3 月 1 日生效,是东南亚第一部具约束力的综合性人工智能专法:高、中、低三档风险分级加一份禁止清单,具有域外适用效力,人工智能生成的内容须附带机器可读标识,需事前符合性评估的高风险系统,其境外供应商必须在越南设立商业存在或指定授权代表,一般行业的过渡期到 2027 年 3 月,金融、医疗与教育到 2027 年 9 月。8 月 28 日又颁布了国家人工智能战略,共 32 项指标,目标是到 2030 年人工智能经济约占国内生产总值的 6%、相关产品与服务出口约 50 亿美元。 还有一个常被忽略的口子:岘港。越南国际金融中心横跨胡志明市与岘港两地,岘港这一块被明确定位为金融科技、数字金融、区块链与数字资产的受控沙盒。中心内成员的牌照由金融中心管理机构而非央行或财政部发放,优先领域的企业所得税为 10%、期限 30 年,全外资成员的境外投资交易免于登记。落地案例也已经出现——区块链法币兑换应用 Basal Pay 拿到了 36 个月的受控试点批准,批文来自岘港市人民委员会。对外资而言,这大概是目前越南境内最现实的数字资产落地通道。 把这四道锁和一个口子放在一起看,越南的路径就清楚了:它既不像有些国家那样全面禁止,也不像另一些离岸法域那样放任自流,而是选择了先在法律上确权、再在准入上严控节奏。这是一种成本很高但风险可控的做法。它劝退了投机者,也筛掉了大部分只想赚快钱的人。 四、日本与韩国的两种策略 会场上最直观的感受,是日韩企业不是零散来的,而是成建制来的。物流人工智能、旅游、电子身份认证、视频生成模型、钱包、安全、知识产权保护、社区产品,每条线上都有人。回来查证之后我发现,这种"组团感"其实由三股并不相干的水流叠加而成,成因各不相同。 先看那一周的时间表:8 月 12 日,越南区块链与数字资产协会与釜山科技园签署备忘录;8 月 13 日,越日创新论坛在河内举行,宣布在国家创新中心设立"越日创新中心";8 月 14 至 15 日,Conviction 会场上 EIC 与釜山科技园签署备忘录,并配套举办釜山区块链全球路演;8 月 17 至 21 日,釜山创造经济创新中心带着 20 家韩国初创企业来胡志明市参加 InnoEx,签下 66 份备忘录、约合 1,569 万美元。十天,四场活动,三个不同的主办方。 韩国这边,主角是釜山。它早在 2019 年就被指定为区块链规制自由特区,如今打的旗号是"区块链城市釜山",2024 至 2026 三年的集群预算为 200 亿韩元,其中专门列出了"全球拓展支持"一项,赞助本地企业赴新加坡、越南与迪拜参展。这次路演展示的四个方向——数字认证、集成智能身份支付、海事数字化、医疗数据经济——与我在现场听到的关键词完全吻合。它的海外模板在柬埔寨已经跑通过一次,越南是第二站。 但如果把视野从釜山拉回到国家层面,分工立刻清晰起来:韩国贸易投资振兴公社、韩国信息通信产业振兴院、日本贸易振兴机构、日本经济产业省与总务省在越南的 2025 至 2026 年专项,全部集中在人工智能、半导体、机器人以及制造与物流的数字化,没有一项是区块链专项。举例来说,韩国贸易投资振兴公社 5 月在胡志明市举办的韩越人工智能创新日,65 家韩国企业参与,其中 11 家制造业人工智能企业明确聚焦于"工序与物流优化"——我在会上碰到的物流人工智能团队,大概率来自这条线。也就是说,Web3 方向唯一的官方推手,是釜山这一个城市。 交易所层面的合作则呈现出惊人的一致性。Dunamu,也就是 Upbit 的母公司,2025 年 8 月与越南军队商业银行签约共建交易所;Bithumb 与越南最大券商 SSI 旗下的 SSI Digital 于 2026 年 3 月签署备忘录、5 月对外公开,覆盖钱包托管、安全风控与合规框架,并可能在监管批准后进行战略投资;香港的 HashKey 与 OKX Ventures 则投资了 VPBank 系的 CAEX。 为什么三笔交易长得一模一样?回头看前面那道"外资 49% 上限加 3.8 亿美元资本加 65% 机构股东"的锁就明白了。在这套规则下,外资根本无法独资进场,唯一可行的形态就是以技术与合规输出换取少数股权,绑定一家越南本地的银行或券商。所以现场那种抢位的紧迫感,本质上并不来自市场热度,而来自牌照窗口。这是一个非常重要的区分:产业周期由技术驱动,而进入窗口由制度驱动,两者的时间表往往并不一致。 日本的打法则几乎是相反的。韩国在卖方案,日本在买人才和产能。Conviction 的官方合作伙伴名单中没有任何一家日本机构,但日本在越南的动作一点不少,只是形态不同:NTT DATA 于今年 1 月与 CMC Global 签署备忘录,用越南的信息技术人才承接日本市场的人工智能、云与数据研发;日本邮船系的 MTI 与 Ocean Network Express 于 2025 年 12 月在胡志明市合资成立 QUAVEO,MTI 持股 51%,业务包括船舶配载优化、人工智能客服自动化与人才培养。反倒是日本本土的 Web3 主体——索尼的 Soneium、SBI、Startale、Oasys——在越南几乎没有落地。 至于为什么是越南,数据相当硬:1.02 亿人口,中位年龄 33.4 岁,互联网渗透率 84.2%,移动连接数是人口的 1.34 倍;约 56 万信息技术从业者,每年缺口 15 到 20 万,程序员月薪大致在 1,100 到 3,000 美元之间。韩国是越南累计第一大外资来源国,投资额逾 950 亿美元;日本累计 5,760 个项目、790 亿美元排第三,日本贸易振兴机构的调查则显示,56.9% 的在越日企计划在未来一到两年扩大业务,连续两年居东盟首位。 五、规则的价值 对准备进入越南的人,我想留下几条判断。 其一,当下的窗口是牌照窗口,不是市场窗口。5 家已过初审、首张牌照未落、落地之后还有 6 个月过渡期,时间表是可以推演的。其二,人工智能比区块链好进得多——软件与人工智能业务可设立 100% 外资公司并适用国民待遇,数字资产却被 49% 的上限锁死;产品两头都能沾的公司,先以人工智能的身份进来是更聪明的走法。其三,不要低估合规成本,0.1% 的逐笔交易税、境内留存 10 年的数据要求、最高级别的安全认证以及灰名单带来的跨境摩擦,都不会写进任何一份商业计划书,却都真实地计入成本。其四,本地的关系网络高度集中,会场上过半的关键节点都指向同一个生态,在越南寻找合作方,先搞清楚谁和谁是同一拨人,比逐条谈判条款更重要。 最后回到开头那个问题。红旗法案的教训常被理解为"监管扼杀创新",但这个总结其实过于简单了。真正致命的不是限制本身——德国和法国同期也有各自的限制——而是那种既不给技术合法身份、又不给产业稳定预期的模糊状态。规则严苛但清晰,产业至少可以计算成本、安排节奏;规则宽松但反复,产业反而无从下手。 越南选择的是前一种。它比东南亚任何一个邻国都更早地给了数字资产法律身份,同时又用相当严格的准入把门关得很紧。这种做法在短期内一定会劝退一批人,但对真正打算长期落地的团队而言,未必是坏事——一个规则清晰的市场,永远比一个规则模糊的市场更容易算账。 会场上那些戴斗笠的吉祥物、印着标识的球拍、挤满人的展台,都只是表层的热闹。真正的变量,是那张至今还没有发出来的牌照。
1960 年,科斯发表《社会成本问题》,提出了一个当时并不显赫、后来却影响深远的结论:只要产权界定清晰、交易成本足够低,资源最终会流到使用效率最高的人手里;至于最初把产权免费给了谁,还是拍卖给了谁,并不改变效率的结果,只改变财富的归属。 今天全球所有的碳市场,本质上都是这个结论的工程化实现。政府先设定一个排放总量,把"排放一吨二氧化碳"这件原本免费的事变成一种稀缺的、有归属的权利,再允许它自由转让。于是减排成本低的企业愿意多减一些,把余下的额度卖给减排成本高的企业;同样一吨减排,社会付出的代价从后者的高成本降到了前者的低成本。政府不需要知道任何一家企业的技术细节,价格自己完成了信息的收集与任务的分配。这是一个相当漂亮的制度设计。 几周前,我在胡志明市参加了一场关于碳市场的讨论,三十来人,主讲方是一家法国公司,正在做越南的碳市场。 让我印象最深的不是演讲,而是提问。提问的人里有工厂的技术人员,他们关心的不是怎么交易、价格会到多少,而是两件更基本的事情:排放到底怎么算才算准确;作为一个产生排放的企业,能从哪里得到帮助。 这两个问题,比任何一份行业报告都更能说明这个市场目前所处的位置。 先说事实。越南的碳市场已经不在纸面上了。2025 年 8 月的第 119 号令确定了排放交易体系的基本设计,今年 1 月出台、3 月生效的第 29 号令,把配额交易直接接入了越南既有的证券市场基础设施:河内证券交易所做交易场所,越南证券存管结算公司负责托管与同日逐笔的券款对付,国家证券委员会监管交易行为,只有登记簿留在农业与环境部。试点期为 2025 至 2026 年,覆盖 110 家企业,其中火电 34 家、钢铁 25 家、水泥 51 家,名单公开。2025 年的配额总量约 2.43 亿吨二氧化碳当量,全部免费发放,按每单位产品的排放强度确定,企业可用碳信用抵消,上限 30%。按照规划,要到 2029 至 2030 年才开始逐步引入拍卖。 制度的骨架已经搭好,但请留意最后一句:现在配额全部免费,没有拍卖,也就没有真正意义上的成交价格。这台机器已经通电,唯独那个最关键的零件——价格——还没有开始转动。 那么,为什么是一家法国公司在做这件事? 这要从欧盟的碳边境调节机制说起。该机制今年 1 月 1 日进入正式期,欧盟进口商从此要为进口商品中所含的碳排放付费,钢、铝、水泥、化肥都在其列。它的算法里有一个值得玩味的设计:进口商需要补缴的金额,等于商品的隐含碳,乘以欧盟碳价与出口国已付碳价之差。 也就是说,出口国国内的碳价越真实,本国出口商在欧盟边境需要补的钱就越少。而越南目前免费分配、没有拍卖、没有成交价,这一项近似为零,结果是越南出口商在欧盟被全额收费,而这笔钱进的是欧盟的财政,不是越南的财政。 从这个角度看,越南建立碳市场,与其说是一项环境政策,不如说是一场关于税基归属的竞赛——把本来会流向布鲁塞尔的那笔钱留在河内。这件事的紧迫性,欧洲人比越南人体会得更早。 接下来是我认为最值得说的一点。 很多人听到"碳市场",首先想到的是碳交易、碳资产、碳价格,是它金融的那一面。但一个碳市场能否真正运转,首先取决于一件非常不性感的事情:能不能把排放准确地测出来、算出来,并且让第三方相信。这套东西有个专门的名字,叫监测、报告与核查,通常简称 MRV,它是整个制度的会计基础。没有它,登记簿里记的不过是一堆估算出来的数字,交易再活跃也没有意义。 越南在这件事上的短板是结构性的。大型企业和外资企业有成熟的碳核算体系,而数量更多的中型工厂仍在用排放系数估算填表,源头数据本身就不可靠。人的缺口更为明显:有测算认为越南需要大约 15 万名具备碳核证能力的专业人员,而目前每年培养出来的是几十人这个量级。 再回头看现场那两个问题,就不难理解了。第一个问的是 MRV,第二个问的是,在这条链条上还没有出现足够多的服务提供者。法规已经生效,但把烟囱里的排放变成一张可以用来清缴的凭证,中间那几个环节基本还是空的。 这里有一处容易被误解,需要说明:需求出现,不等于付费意愿出现。试点期配额免费发放,没有拍卖,罚则的实际强度也不清晰,企业短期内真正掏钱的意愿会明显低于法规文本给人的感觉,而教育市场的成本相当高。真正的转折点在 2029 年,拍卖启动之后,配额第一次要花钱买,这条链条上的每一个环节才会同时变得值钱。所以这更像是一件需要提前两三年准备的事,而不是今年就能收钱的生意。 不过那场讨论还是提醒了我另一件事。一个新兴市场真正的机会,往往不在它最热闹、最容易被谈论的地方,而在它最基础、最枯燥、最少有人愿意做的那一层。碳交易是热闹的一面,碳核算是枯燥的一面;前者有很多人在谈,后者有很多人在问,却还没有人回答。这种问的人已经出现、答的人尚未出现的时间差,通常不会持续太久。 如果各位当中有人在越南做出口制造或供应链,有人在关注碳核算这一类工具,或者仅仅是真正走完过一次 CBAM 的申报流程,欢迎交流。
各位朋友,我明天开始在河内出差几天。 想借这个机会认识一些越南北部的人力资源同行,主要包括: ① 河内/北宁本地猎头公司 ② 服务中资企业的招聘公司 ③ Payroll / Outsourcing / EOR 人力资源服务商 ④ 独立 Headhunter / Freelance Recruiter GALLEY目前主要在南部业务为主,北部客户现在也多起来了,河内、北宁、海防的项目希望更多通过本地合作伙伴一起交付。 如果大家有靠谱的人力资源公司老板、招聘负责人或者独立顾问,麻烦帮我引荐一下。🙏 周五、周日、周一都可以约见。
The Special AI Forum @ Conviction 2026 由越南 AI 社区 Nghiên AI 主办,国家级 Digital Asset & AI 大会 Conviction 2026。 📅 8月15日(周六)9:00–15:00 越南时间 📍 胡志明市 Thiskyhall Sala 会议中心 5 楼 · Nghiên AI 舞台 7 场议程,三条主线,全是案例不讲概念: 上午 · Business & AI Agent · AI Native 企业怎么运营 — Hàng Minh Lợi(Lumination CEO) · 自动化 Workflow 还是 AI Agent — Việt Phạm(Diaflow CEO) · 圆桌:AI 进运营,从战略到利润 — G Investment / Diaflow · 圆桌:要不要给 AI Agent 授权 — TOP Group CTO / Neurons AI / The KP3 下午 · AI Media & Creative · AI 抢走了 Studio 里谁的活 — Lê Đăng(Modos Studio) · 用 AI 拍电影 — Phạm Vĩnh Khương(Solentic Group CEO) · 圆桌:Content AI 的艺术与技术 讲者清一色是天天在自己业务里跑 AI 的 founder、CTO 和创作者,不是来做行业综述的。 🔗 活动页:https://luma.com/09nj7hiv
周五在胡志明市参加了一场闭门会,主题是 AI 视频。 一、字节把哪一半交了出去 第一条是字节在越南的分工方式。 产品自己做,本地化交给本地公司。落到具体的事情上有三件: 一是 AI 生成真人脸,要拿到本人授权,就得做 eKYC——把一张脸和一个真实的、有据可查的身份对上号。这件事绕不开越南的身份数据库、监管口径,以及出了纠纷之后谁去应诉。 二是越南语适配。这不是把中文丢进翻译器。越南语六个声调,年轻人的网络黑话半年换一茬,短视频字幕该在哪个音节断行、语气助词放不放,母语者一眼能看出别扭,外来者永远差半格。 三是几家东南亚本地公司被拉进生态,去服务它们各自的本地客户。 这三件事看起来很杂,但共同点非常清楚:没有一件是靠技术能解决的。 这里藏着一条分界线。一家公司的能力可以分成两类: 可迁移的——模型、产品、算法、增长方法论。 不可迁移的——身份、法律、语言、信任。这些是长在本地土里的根,你搬不动,也买不来,只能等它自己长。 字节的选择是:可迁移的自己做,不可迁移的交出去。 听上去像常识,但真正稀缺的是"交出去"这三个字。一家这个体量的公司,本能是"我全都要"——招人、设分部、自建、把总部那一套原样复制过来。 二、二十年前,那块地图叫中国 这条路是走过的。 当年跨国公司进中国,最重、最脏、最不体面的活基本都外包了:办执照、跑审批、建渠道、做本地广告、招人、跟地方打交道。总部保留的是配方、品牌和管理体系——也就是可迁移的那一半。 二十年后回头看:承接那些活的中国公司,不少自己长大了。它们一开始只是"能替外国人办事的人",后来变成"最懂这个市场的人",再后来变成这个市场本身。 越南这批本地公司现在站在同一个位置上。这不是一句"加油,你们有机会"的鼓励,而是一个可以拆开看的判断:当一家全球公司公开承认自己有做不了的部分,那个部分就是本地公司未来二十年的入口。 今天你是它的供应商,明天你手里握着它进不来的那半张地图。 三、"欧洲没有增量了" 第二条是会上认识的一个意大利人。 咨询出身,现在这家是他的第五家公司,前面几家都做成了。我问他为什么来东南亚,他没绕弯子,就一句:欧洲没有增量了。 它的意思不是欧洲不好,而是那里的问题已经被解决过一轮了——他手上那套本事在那边不再稀缺,也就卖不出价钱。 他搬到东南亚的不是他自己,是一套被验证过五次的方法。方法能过海关,市场不能。 两件事说的其实是同一条规律:能力可以迁移,机会不能。 所以判断"机会在哪",比"在原地更努力"重要得多。原地更努力是加法,换对地方是乘法——乘数接近零的时候,加多少都没用。 而离开一个地方,判断的分水岭只有一条:你是被推走的,还是被拉去的。 被推走的人回答的是"我在这里待不下去了";被拉去的人回答的是"那里还需要我手上这个东西"。前者带走的是自己,后者带走的是一件已经赢过的东西。 那个意大利人不是走投无路才来的。他是把一件被验证过的东西,搬到了一个还需要它的地方。 这两者的差别,决定了一个人是在换地方,还是在布局。
当 AI 已经能拍出以假乱真的画面,专业影视人该如何应对? BytePlus × Coco Studio × Peacom 联合主办,携手 Dreamina Seedance,把这场行业级对话带到胡志明市。 现场你将看到: • 电影与广告中真实的 AI 工作流实拍案例 • Dreamina Seedance 企业级能力首秀 • Coco Studio「AI 视频合规与安全」框架 • 导演、制片、片厂大咖同台圆桌:AI 视频,从炒作到专业现实 荣誉嘉宾:Victor Vũ、Phan Gia Nhật Linh、Nguyễn Nhật Trung 📅 31.07.2026 · 13:30–17:00 📍 Sofitel Saigon Plaza · 胡志明市第一郡 🎟️ 仅限邀请 · 250 席精英影像人
上周三个人凑了个 morning coffee——我、Gary、Felix。本来想着喝完就散,结果一杯咖啡从头坐到店里第二波客人进来 ☕️ 聊到的几块: ① 一线见闻 去过的人和没去过的人,对越南的印象差得不是一点半点。网上看到的越南,和真正落地待上一段时间的越南,完全是两个地方。这块 Gary 和 Felix 都有很直接的体感。 ② 市场机会 跨境这块,越南到底是"下一个增长点",还是被讲出来的增长点?有一点是共识:现在进去的窗口期,和三年前已经不是同一个游戏了。 ③ 出海的坑 政策、合规、税、注册、找人…… 三个人,一张桌子,聊得很松弛。 下一场想开大一点。 不设议程,不做分享,就是几个人一杯咖啡把各自看到的东西摊出来聊。 👉 有在越南落过地的(电商 / 建厂 / 长期待过),特别欢迎 👉 还在观望的,也来——你最想搞清楚的问题,很可能就是别人手里的答案 想来的在群里冒个泡 🇻🇳 人齐了我来定时间地点。
引子:一笔算不过来的账 在 Grab AI DevX Connect 2026 上,一位讲者轻描淡写地提到一件事:他们曾经用两个月,停掉新业务开发,让所有人去自由探索 AI。 台下没什么反应。但我的第一反应是替他们算一笔账。 Grab 覆盖东南亚八个国家,工程与产品团队数以千计。停两个月,意味着一个季度的路线图作废,上百个已排期的需求要向业务方重新解释,竞争对手可以不受干扰地推进他们的计划,而这两个月的人力成本,在财务报表上找不到任何一栏与之对应的产出。 这是一笔算不过来的账。"我们要停下来学点东西"没有 DAU,没有 GMV,没有一个能写进季度汇报的数字。 所以本文只讨论一个问题:一家理性的商业公司,凭什么敢做这件事? 我用排除法,把可能的解释一个个筛掉,剩下的那个,就是答案。 第一步:排除"有钱任性" 最容易想到的解释是:大公司家底厚,烧得起。 但这个解释站不住。恰恰是大公司,机会成本最高——停摆两个月,代价不是省下的工资,而是被让出的市场窗口。真正"烧得起"的是小公司,因为它们本来也没什么可停的。一家上市公司要向董事会解释这两个月,需要的不是钱,是理由。 所以"有钱"不是原因。他们一定是算出了某笔更大的账。 第二步:排除"留缝隙式创新" 第二个解释更像回事:这不就是贝尔实验室、3M 的 15% 时间、Google 的 20% 时间吗?给聪明人留出空隙,等着好东西自己长出来。 但只要把它们放在一起比较,区别立刻显现: 贝尔实验室、3M、Google 的做法,是在高速运转的机器上留一道缝隙,让少数人在缝隙里做少数的事。而 Grab 是把整台机器停下来,让所有人重新学一遍怎么开机器。 前者是容错机制,可以常年挂着,不影响主线;后者是一次性的、全局的、不可逆的停摆。前者赌的是"万一有人搞出个好东西",后者赌的是"如果不停,整个组织都会过时"。 这两件事的成本相差三个数量级,赌注也完全不同。所以"留缝隙"解释不了 Grab。 排除掉这两个,就只剩下一个可能:他们判断 AI 不是一次工具升级,而是一次范式转移。这个判断如果成立,那两个月就不是奢侈,而是必须。 那么接下来要问的是:凭什么说它是范式转移? 第三步:范式转移的标志,是"路"要重修 工具升级和范式转移的区别,可以用一个例子说清楚。 汽车刚出现时,人们的第一反应是"把马换成发动机"。早期汽车确实长得像一辆没有马的马车——方向盘位置、车厢形状、悬挂设计全都沿袭马车的思路。结果是既不快,也不安全。 汽车真正的普及,不是靠发动机变强,而是靠道路被重修了一遍:沥青路面、交通信号、驾照制度、加油站网络、保险体系。这里面没有一样是"发动机",但缺了它们,发动机就只是一个噪音很大的铁疙瘩。 判断标准由此得出:如果一项新技术只需要你换掉旧零件,它是工具升级;如果它逼你重修整条路,它是范式转移。 拿这个标准去看会场的议题,答案很清楚——那一天讲的几乎全是"修路",没有一个是在讲"发动机": Brownfield Projects in the Agentic Coding Era:工程师用 agent 去读遗留系统,读的过程中不自觉地把系统和工作流改造成"对 agent 更友好"的样子;系统越 agent-friendly,agent 越好用。这是道路反过来塑造车辆的典型飞轮。 Grab 的 Agent 平台:工具链、可观测性、评估体系、harness。这些东西没有一样是"智能"的,但它们决定了 agent 能否从 demo 变成可靠、可度量的生产系统。 Temporal 的 Durable AI:如何让 agent 在超时、部分失败、状态丢失中活下来。在生产环境里,agent 死掉的方式远比它聪明的方式多。 AWS 的 Prompt → Context → Workflow 框架:杠杆不在提示词,在上下文和工作流。多数团队的 AI 落地之所以失败,不是提示词写得不好,而是把 AI 塞进了一条为人类设计的流水线。 四个议题,四条路,没有一条是模型。范式转移的判断,成立。 第四步:路是公共品,所以必须全员停摆 结论到这里还差一步。就算承认要修路,为什么非得所有人一起停两个月?让一支专门的平台团队去修,其他人照常跑业务,不行吗? 不行。因为道路是公共品。 一条只有修路队认识的路,不叫路。交通信号要所有司机都认得,驾照制度要所有司机都考过,否则路修得再好也没有车敢上。同样,一套 agent 工作流、一套上下文规范、一套评估标准,如果只有平台团队理解,其余几千人仍按旧习惯写代码、提需求、做评审,那么这套东西在组织里就是死的。 所以那两个月买的不是几个 AI 应用,而是一次组织级的认知同步——让所有人在同一时间、用同一套语言,重新理解自己的工作。 这是"留缝隙"永远做不到的事,也是那笔账真正的算法: 停两个月的成本,是确定的、可计算的、写在报表上的; 不停的成本,是三年后你的工程组织仍在用马车的方式修沥青路,而且没有人意识到这一点。 后者在报表上是隐形的,但它是致命的。 第一个问题到此有了答案。而它同时带出了第二个问题。 第五步:路是公共品,所以他们必须开放 如果道路的价值来自使用者的数量,那么"把内部实践讲出去"这件事,就不再需要用"情怀"来解释了。 会场里坐着东南亚本地的工程师、印度来的架构师、欧美面孔的技术负责人,以及一批像我这样纯粹从社区来的人。台上讲得很具体:踩了哪些坑、废掉了哪些方案。他们与 AWS、Google、Temporal 同台,把内部实践摊开,不设防。 这里最容易冒出来的念头很俗气:讲出去,不怕被抄吗? 这个问题问错了。理由有两层: 第一,知识是非竞争性物品。我把一个方法告诉你,我并不因此失去它。在非竞争性物品上设壁垒,收益是零,成本却很实在——失去生态反馈,失去社区信任,失去让最好的人才知道你在做什么的机会。 第二,技术方案的价值从不在方案本身,而在执行它的组织。你可以把架构图一张不落地抄走,但你抄不走那个敢停两个月的决策机制,抄不走已经完成认知同步的几千名工程师,抄不走"允许失败"的内部氛围。护城河从来不是信息差,是组织能力。 所以开放不是慈善,而是这条逻辑链的必然结果:当你的核心资产是组织能力时,分享方案的收益远大于藏起方案的收益。它换来的是人才的注意力、生态的位置、标准的定义权——每一样都比捂住一份文档值钱。 第六步:路修好了,人还剩下什么 逻辑推到这里,还剩最后一个缺口。 路修好之后,车会越跑越快。那么坐在车上的人,还剩下什么? Google Cloud 的讲者谈的正是这个。她讲的不是模型,是认知负荷:当身边的 AI 源源不断生成代码,人如何避免心智过载?如何保住对系统架构的整体理解?如何在编排越来越多 AI 产出的同时,维持人的责任? 这是全场最重要的一句话,尽管它最不像一句技术判断。 一百多年前,韦伯用"祛魅"描述现代性:一切都可被计算、被理性化。但他同时看到了另一面——当效率接管一切,人会把自己关进铁笼:手段空前强大,目的却空前模糊。我们越来越清楚怎么做,越来越少追问为什么做。 AI 辅助开发正在高速重演这个过程。当代码可以无限生成、判断可以无限外包,一个工程师最先丢失的不是岗位,而是他对自己所造之物的理解与担责的能力。你点下那个 approve,但你真的知道自己批准了什么吗? 于是那条界线必须由人来划:AI 可以接管我们的手,但不能接管我们的判断;可以替我们生成,但不能替我们负责。 而这,恰好补上了逻辑链的最后一环——它解释了为什么那两个月必须是"自由探索",而不能是"AI 使用率考核"。 因为要培养的东西是判断力。判断力无法被 KPI 逼出来,只能在允许犯错的空间里自己长出来。一个不允许员工犯错的组织,得不到愿意为结果负责的员工;一个把创新当指标考核的组织,只会收获精心包装的伪创新。 创新不是被管理出来的,它是在被允许的地方,自己长出来的。 结论 回到开头那笔账。全文的推理,归结起来只有五步。 第一步:AI 不是工具升级,而是范式转移。判断标准很简单——只需要你换掉旧零件的,是升级;逼你重修整条路的,是转移。 第二步:既然要修的是路,那么该修的就不是模型,而是流程、规范、评估体系和协作方式。会上讲的四个议题,无一例外都在修路。 第三步:路是公共品。一条只有修路队认识的路,不叫路。要让它真正通车,必须所有人同时认识它。这就是那两个月的用途——它买的不是几个 AI 应用,而是一次组织级的认知同步。这也是它与"留缝隙式创新"的根本区别。 第四步:既然路是公共品,藏起来就毫无意义。方案可以被抄走,组织能力不能。开放分享的收益,远大于捂住一份文档。 第五步:路修好之后,车会越跑越快,人手里剩下的只有判断力。而判断力考核不出来,只能在允许犯错的空间里自己长出来。所以那两个月必须是"自由探索",而不能是"AI 使用率"。 五步走完,那笔看似算不过来的账,其实算得很清楚。 最后三条,供参考: 一,别用"效率工具"的框架去管 AI 落地。如果你的 AI 战略最终落成一块"人均使用率"看板,多半已经走偏。真问题不是"大家用了没有",而是"我们的流程、系统、协作方式,有没有为 agent 重新设计过"。修路比换车重要。 二,认知同步比工具采购重要一百倍。买工具是花钱,让整个组织在同一时间用同一套语言重新理解自己的工作,是花勇气。差距最终拉开在后者。 三,把话讲出去。当你的护城河是组织能力时,开放是最理性的竞争策略。 至于那"两个月",绝大多数公司都不敢。但敢不敢是一回事,知不知道自己为什么不敢,是另一回事。